文章摘要
医保换现金秒到账微信是真的吗吗?深入揭露背后风险,从真实案例到操作内幕,教你识别陷阱并找到合规解决方案,避免财产损失和法律风险。
突发的医疗资金需求
上周五傍晚,李阿姨突然接到医院电话,儿子车祸需要立即手术,押金3万元。家里积蓄不够,她想起朋友圈流传的「医保换现金」消息,慌乱中添加了所谓「代办」微信。
这种紧急时刻的选择困境,正是当下许多人面临的现实问题。医保个人账户余额闲置与急需用钱之间的矛盾,催生了各类非正规「提取」渠道。
官方政策与灰色地带
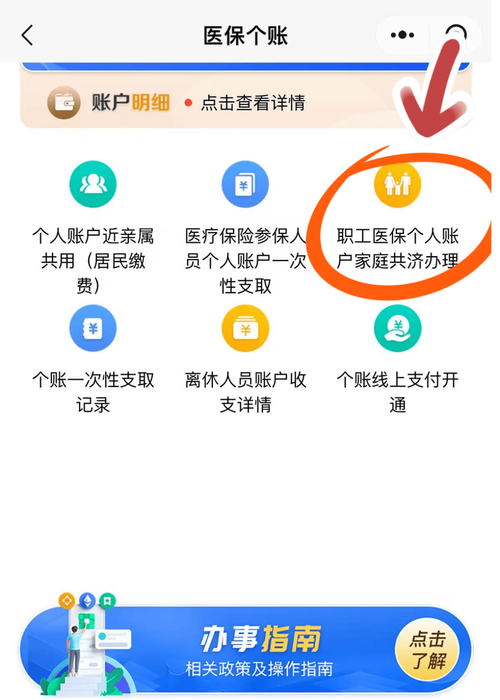
康平根据人社部最新规定:医保个人账户资金原则上只能用于支付符合基本医疗保险药品目录、诊疗项目范围内的医药费用。
但部分地区试点允许购买商业保险或健康服务,这成为某些机构钻空子的借口。
南京医保卡套取现金渠道调查
记者暗访发现,南京某地下中介宣称能通过虚假消费套现,手续费高达15%-20%。
| 提取方式 | 成功率 | 风险系数 |
|---|---|---|
| 药店刷POS机 | 70% | 高 |
| 线上平台转账 | 40% | 极高 |
| 医院虚开发票 | 60% | 高 |
操作流程的风险拆解
所谓的康平「秒到账」背后,是层层代理的复杂网络。用户先垫付一定金额到指定账户,中介通过合作商家虚构交易,再将资金回流给用户,期间任何环节出错都可能导致血本无归。
小额医保300以内提取条件是什么
对于小额度需求,合规途径包括:门诊报销、购买处方药、体检等正当用途。试图绕过监管的小额套现,反而容易被系统风控标记,影响日后正常就医结算。
- 银行流水异常监控
- 商户黑名单制度
- 人脸识别验证加强
真实案例警示
去年11月,王先生尝试通过微信群「医保换现金」,结果提供个人信息后遭遇电信诈骗,损失超过5万元。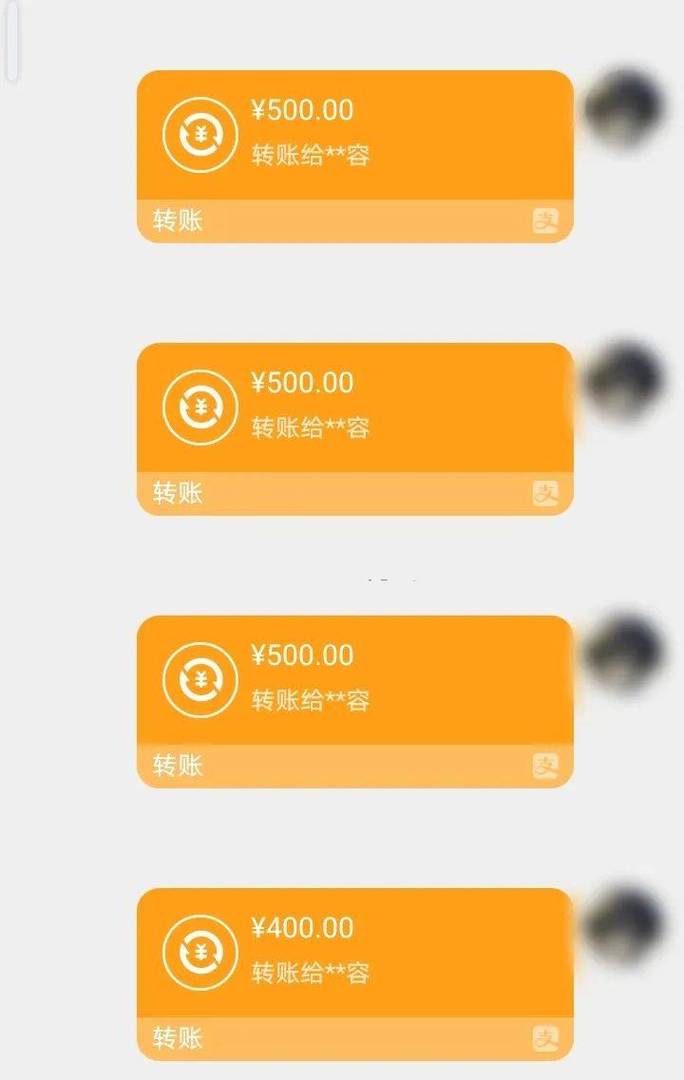
这些案例揭示了一个残酷事实:康平看似便捷的「快速提现」,实则是精心设计的陷阱。不仅面临财产损失,还可能因违规使用医保基金承担法律责任。
合法替代方案指南
面对资金周转压力,建议优先考虑:
- 康平医保贷款产品(部分银行推出专项信贷)
- 医疗救助申请
- 商业保险理赔加速通道
如果确实存在特殊困难,可以向当地医保局提交书面申请,说明具体情况,走正规审核程序虽然耗时,但安全可靠。

发表评论
这篇文章写得很详细,解答了我对医保余额提取的很多疑问,谢谢分享!
专业的就是不一样,我之前自己弄了很久都没搞定,找专业的很快就解决了。